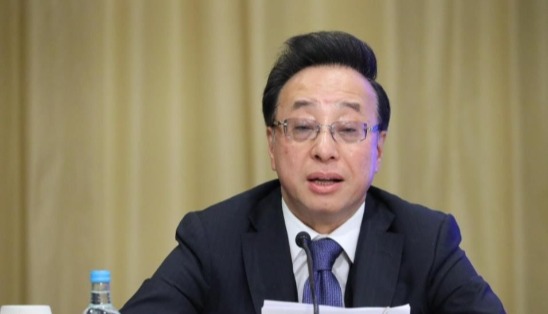
香港首份五年規劃提發展黃金交易中心 劉瀾昌:重構東方定價權香港新聞網9月22日電(記者 王少喆)在當前地緣政治局勢動盪、地緣衝突頻發的背景下,全球金融體系正歷經一場無硝煙的深刻變革。隨著美國國債規模突破 40 萬億美元歷史高位,美元屢次被作為地緣衝突中的金融武器,各國央行及機構對於“外匯儲備過度依賴美元”的風險警覺性驟升。一場持續推進的“去美元化”浪潮正在席捲全球,深刻重塑著大宗商品與黃金的交易格局。 正是在這百年未有之大變局的大背景下,香港特區政府推出的首份“五年規劃”中,明確提出系統性強化黃金交易功能。香港中觀研究所所長劉瀾昌指出,這並非單純是一項傳統金融業的擴張計畫,而是香港貢獻國家的重大戰略安排。依託“一國兩制”下的特殊監管體制,香港正致力於打造國家的離岸黃金樞紐,為亞洲乃至全球打通一條繞開傳統美元黃金體系的新通道。 兩大傳統中心壟斷,亞洲急需獨立定價基準 長期以來,國際黃金定價權牢牢掌握在歐美市場手中。劉瀾昌指出,無論是倫敦現貨市場還是紐約 COMEX 期貨市場,全球絕大多數黃金交易均以美元報價、並透過美元清算網絡進行結算。 最新數據顯示,2026 年上半年全球黃金市場日均成交額約為 4,869.5 億美元。其中,倫敦金銀市場協會(LBMA)日均成交 2,233.4 億美元,紐約 COMEX 達 1,555.1 億美元,兩者合計佔據全球近八成交易量,長期壟斷國際黃金定價。 分析這兩大傳統黃金中心的分工,倫敦 LBMA 主導場外現貨交易,佔全球實物黃金現貨交易量的七成,其每日兩次的定盤價至今仍是全球央行配置黃金儲備的最重要參考基準。然而,倫敦市場以雙邊 OTC(場外交易)為主,缺乏統一的中央清算機構,對手方風險長期存在,且整套規則完全由西方金融機構主導。 另一方面,紐約 COMEX 則由 CME 集團營運,主打標準化黃金期貨與期權,依靠集中撮合與中央清算提供極高流動性,帶動短期價格預期。但 COMEX 大部分合約僅以現金結算,並不進行實物交割,本質上偏重金融對沖與投機。 簡而言之,“倫敦管實物、紐約管價格預期”,兩者密不可分,共同搭起了美元主導的全球黃金體系。亞洲雖然作為全世界最大的黃金消費地,卻長期缺乏屬於自己的定價中心,只能被動接受歐美時區定下的價格,成為過去數十年亞洲黃金市場最大的短板。 內地與香港制度差異,奠定不可替代的離岸底層根基 劉瀾昌表示,要理解香港為何能承擔起離岸黃金樞紐的重任,核心在於內地與香港在實物黃金進出境監管框架上的截然不同。 內地基於維護宏觀金融穩定與管控資本流動的需要,將實物黃金進出口納入特許經營範疇,企業辦理跨境調撥需要專門資質、配額與審批流程,個人攜帶進出境亦有嚴格限制。作為內地核心平臺的上海黃金交易所,2026 年上半年日均成交額約 581 億美元,其定位為“在岸市場”,主要服務國內黃金生產、加工、消費及境內機構的資產配置。這種機制雖然能有效監管國內黃金循環,但客觀上難以承接全球央行或海外大型金商隨意存放、靈活調撥的大規模離岸黃金業務。 相對而言,香港作為自由港,除了通用的反洗錢與反恐監管外,實物黃金進出境無需事前審批、沒有配額限制、免征關稅,且資金完全自由流動。2024 年,香港未鑄造非貨幣黃金進口量達 886 噸,較 2019 年大增 149%,其中轉口至內地的黃金達 303 噸。國際金商與海外央行可隨時將標準金條運入香港倉庫封存與交易,買賣完成後可再靈活轉運至全球任何地區。 這套靈活的制度是香港金銀業貿易場長年運作的根基。而在首份“五年規劃”的頂層設計下,香港正推動黃金基礎設施全方位升級,將香港從傳統的金商交易市場,升級為現代化國際離岸黃金樞紐。目前,香港黃金交易所(HKGX,前身為金銀業貿易場)日均成交額約 1,000 至 1,500 億港元。市場結構顯示,倫敦金(LLG)佔場內日均成交約 80%,人民幣公斤金(LKG)約佔 7%。在 2024 年第 2 季至 2025 年第 3 季期間,LLG 交易量大幅增長 68.7%,人民幣計價產品亦穩步擴張,展現出強勁的發展潛力。
五年規劃落地“四部曲”,全面升級黃金基建 劉瀾昌進一步表示,為實現離岸黃金樞紐的戰略目標,香港首份“五年規劃”提出了清晰且環環相扣的四大具體安排: 一、 搭建黃金中央清算系統,推出 HAU“香港金”代碼 由香港貴金屬中央清算公司(HKPMCC)負責營運黃金中央清算系統,並推出 HAU“香港金”價格代碼。HAU 的交易時段設定為香港時間 08:30 至 18:30,完整覆蓋亞洲交易時段,並支持 HAU/USD、HAU/HKD、HAU/EUR 等多幣種報價。此舉旨在建立亞洲時區獨立的黃金基準價,補足倫敦與紐約僅覆蓋歐美時區的空缺。新系統為場外黃金交易提供集中清算與貨款對付交割,徹底消除雙邊交易固有的對手風險。 二、 擴充專業倉儲與精煉能力,打造亞洲安全黃金儲存基地 規劃明確提出擴建香港機場專屬黃金倉庫,將現有 150 噸倉容分階段擴建至 1,000 噸;特區政府更訂下目標,要在三年內將全港黃金倉儲總量提升至 2,000 噸以上,並配套專業保險與跨境調撥服務,吸引全球央行與大型金商存放黃金。同時,同步提升本地精煉能力,維持國際認證金條標準,構建起“精煉—儲存—交割”的完整實物產業鏈。上海黃金交易所亦已在港設立首個境外專用交割倉,打通滬港黃金實物調撥通道。 自由港的特性使香港成為理想的跨國黃金中轉站。數據顯示,近年俄羅斯黃金大量經由香港轉口,2026 年前 7 個月,香港自俄羅斯進口黃金接近 100 噸,是去年同期的 3 倍;自 2022 年以來,經香港進入亞洲市場的俄羅斯黃金價值已達約 2,760 億港元,充分體現了香港作為中立黃金轉運平臺的獨特功能。 三、 推動滬港黃金互聯互通,落實“黃金通”機制 特區政府將深化與上海黃金交易所及上海期貨交易所的合作,落實“黃金通”實物聯通機制。該機制善用兩地監管差異,搭起可控的橋樑:內地黃金在監管規範下有序流向香港離岸市場;海外黃金則先進入香港自由貿易平臺,再經審核通道按需導入內地。上海金立足在岸人民幣市場,香港 HAU“香港金”則面向全球離岸參與者,兩地形成錯位發展與優勢互補。 四、 配套稅務優惠與人才招攬,提振市場信心 特區政府研究針對黃金相關產業提供稅務減免,降低機構營運成本,積極招攬國際金商、跨國銀行與大宗商品機構落戶香港,並著力培養黃金交易、倉儲風控及定價專才。此外,香港金管局亦在研究外匯基金適度增持黃金,以官方實際行動提振市場信心。 重塑去美元化版圖:離岸人民幣與國家金融安全的戰略價值 劉瀾昌認為,從全球去美元化的巨幅圖景來看,香港這套黃金佈局具有極高的戰略價值: 打造離岸人民幣黃金定價中心: 上海金服務在岸市場,香港 HAU“香港金”則面向全球離岸投資人、“一帶一路”沿線國家及中東、東南亞央行。許多海外央行不願將巨額黃金直接存放於受嚴格管制的內地市場,但存放在香港既在一國框架下享有穩定保障,又保有隨時調動金條的靈活性。亞洲時區產出人民幣黃金價格,有助於降低全球黃金市場對美元體系的依賴,並為人民幣國際化提供堅實的實物資產支撐。 構建國家黃金資產的離岸樞紐,守護金融安全: 透過“滬港黃金通”,內地黃金儲備與機構實物黃金可在兩地間可控調撥。香港作為自由港,結合普通法體系與專業倉儲,適合作為國家資產離岸存放節點,達成戰略資產分散佈局。同時,香港亦可作為“一帶一路”國家買賣與保管黃金的中立平臺,推動新興市場之間以人民幣結算黃金貿易。 拓寬中國參與國際黃金市場的路徑: 過往內地機構參與國際黃金交易受制於歐美清算管道與西方規則。香港平臺在普通法體制、黃金自由流通與國家戰略之間找到平衡,讓內地機構可透過香港參與國際交易,海外金商與央行亦可經香港接入中國市場,建立雙向開放網絡。 挑戰與展望:轉型新增長曲線,與傳統中心跨時區互補 劉瀾昌最後表示,對香港自身而言,發展黃金市場是國際金融中心轉型的重要一步。過去香港金融過於集中在股票、債券與財富管理,大宗商品始終是短板。黃金市場的爆發將帶動倉儲、保險、法律、會計及風控等高增值專業服務,開闢金融新增長曲線。 然而,業界亦理性指出,倫敦與紐約黃金市場歷經百年沉澱,擁有極其深厚的做市商網絡與客戶基礎,香港黃金生態的成熟非一日之功。流動性積累、國際客戶拓展及跨境監管協調仍需漫長時間。香港黃金市場的定位並非取代倫敦或紐約,而是作為亞洲全新節點,與兩大傳統中心達成跨時區互補。 總結而言,香港首份“五年規劃”佈局黃金生態,是順應全球金融重構潮流的深刻戰略部署。內地管好在岸市場、維護金融穩定;香港發揮自由港優勢、承擔離岸集散與交易,兩者分工明確。在美元黃金體系之外,香港正以“一國兩制”的獨特優勢,攜手上海,共同打造屬於東方的黃金定價新力量。(完) 【編輯:王少喆】
|